Een vaste schutting valt meestal niet onder de inboedelverzekering. Verzekeraars zien een schutting die in de grond staat vaak als opstal, omdat hij vast bij de woning of het perceel hoort. Of schade wordt vergoed, hangt daarna vooral af van de oorzaak, de staat van de schutting en de voorwaarden van je polis.
Valt een schutting onder de inboedelverzekering
Bij een schutting gaat het meestal niet om de vraag of hij buiten staat, maar of hij vastzit. Een losse tuinset of barbecue kan in veel gevallen onder de inboedel vallen. Een schutting met palen in de grond wordt meestal anders bekeken.
De snelle vuistregel: een vaste schutting hoort vaak bij de opstalverzekering. Alleen bij losse of tijdelijke tuinafscheidingen kan de inboedelverzekering soms logischer zijn.
Een schutting is meestal geen inboedel
Inboedel bestaat uit spullen die je normaal gesproken kunt meenemen zonder te breken, graven of slopen. Denk aan meubels, gordijnen, elektronica, tuinkussens of een losse parasol.
Een schutting is meestal blijvend geplaatst. De palen zitten in de grond, soms in beton, en de panelen zijn bedoeld om jarenlang op dezelfde plek te staan. Daardoor ziet een verzekeraar zo’n schutting meestal niet als verplaatsbare inboedel.
Een vaste schutting valt vaak onder opstal
Opstal gaat over onderdelen die vast aan de woning of de grond verbonden zijn. Daaronder kunnen ook onderdelen in de tuin vallen, zoals een schuur, carport, tuinmuur of vaste erfafscheiding.
Is je schutting stevig verankerd en bedoeld als blijvend onderdeel van de tuin, dan kijk je bij schade meestal eerst naar de opstalverzekering. Dat geldt vooral bij koopwoningen. Huur je een woning, dan kan de schutting soms onder de verzekering of verantwoordelijkheid van de verhuurder vallen.
Losse tuinspullen vallen eerder onder inboedel
Losse spullen in de tuin zijn een ander verhaal. Een loungeset, barbecue, opbergbox, bloempot of verplaatsbaar scherm kan vaak makkelijker onder de inboedelverzekering vallen, afhankelijk van de polis.
- Meestal inboedel: losse tuinmeubels, kussens, barbecue, parasol, verplaatsbare plantenbakken.
- Meestal opstal: vaste schutting, tuinmuur, vast tuinhuis, carport, vaste poort.
- Twijfelgevallen: tijdelijke schermen, losse panelen of afscheidingen die niet verankerd zijn.
De polis bepaalt de exacte dekking
De hoofdregel helpt, maar je polis blijft bepalend. Verzekeraars gebruiken niet allemaal dezelfde woorden. De ene polis noemt schuttingen apart, terwijl een andere polis spreekt over erfafscheidingen, tuinonderdelen of zaken die aard- en nagelvast zitten.
| Waar let je op? | Waarom dit belangrijk is |
|---|---|
| Wordt een schutting of erfafscheiding genoemd? | Dan weet je sneller of de schutting onder de dekking kan vallen. |
| Welke schadeoorzaken zijn verzekerd? | Storm en brand zijn vaak anders geregeld dan vandalisme of slijtage. |
| Geldt er eigen risico? | Bij kleinere schade kan claimen daardoor weinig opleveren. |
| Wordt dagwaarde of nieuwwaarde vergoed? | Bij een oude schutting kan het verschil in vergoeding groot zijn. |
Waarom een schutting meestal opstal is
Een schutting heeft verzekeringsmatig vaak hetzelfde karakter als andere vaste onderdelen van het perceel. Hij is niet bedoeld om even te verplaatsen, maar om de tuin af te bakenen en privacy te geven.
Opstal zit vast aan huis of grond
Bij opstal draait het om vaste onderdelen. Niet alleen muren, dak en aanbouw kunnen daaronder vallen, maar ook vaste onderdelen buiten de woning.
Een schutting met ingegraven palen is daar een duidelijk voorbeeld van. Om hem weg te halen moet je meestal demonteren, uitgraven of onderdelen beschadigen. Dat maakt hem anders dan een los tuinmeubel.
Inboedel kun je meestal meenemen
Inboedel is normaal gesproken verplaatsbaar. Je kunt het oppakken, loshalen of meenemen bij een verhuizing zonder dat de woning of de grond wordt aangetast.
Dat verschil maakt de grens praktischer. Een tuinstoel gaat mee in de verhuiswagen. Een vaste schutting blijft meestal staan en hoort daardoor vaker bij de opstal.
Een schutting staat vast in de tuin
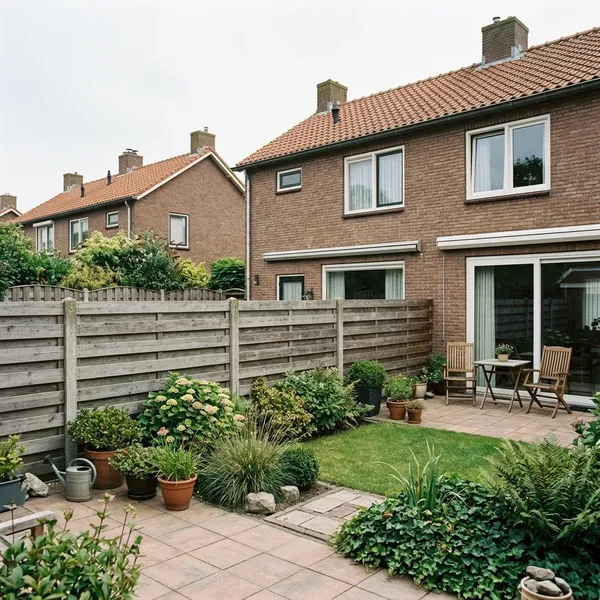
Een schutting markeert vaak de erfgrens, geeft beschutting en zorgt voor privacy. Die functie is blijvend. Ook de plaatsing is daar meestal op afgestemd: stevige palen, vaste panelen en soms betonbanden of fundering.
Een los scherm op een terras kan anders worden beoordeeld. Bij een normale houten of composiet schutting in de erfgrens is opstal meestal de meest logische categorie.
De vuistregel is: vast is vaak opstal
De makkelijkste controle is: kun je het zonder schade meenemen? Zo ja, dan lijkt het eerder op inboedel. Moet je graven, breken of demonteren, dan lijkt het eerder op opstal.
Die vuistregel is niet absoluut. Bij twijfel is het verstandig om de polis te controleren of je verzekeraar om bevestiging te vragen, zeker als de schutting duur is of net nieuw is geplaatst.
Wanneer schade aan je schutting verzekerd is
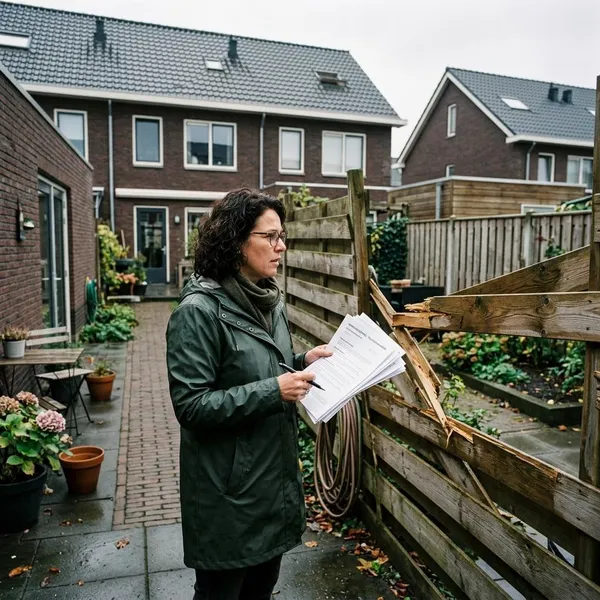
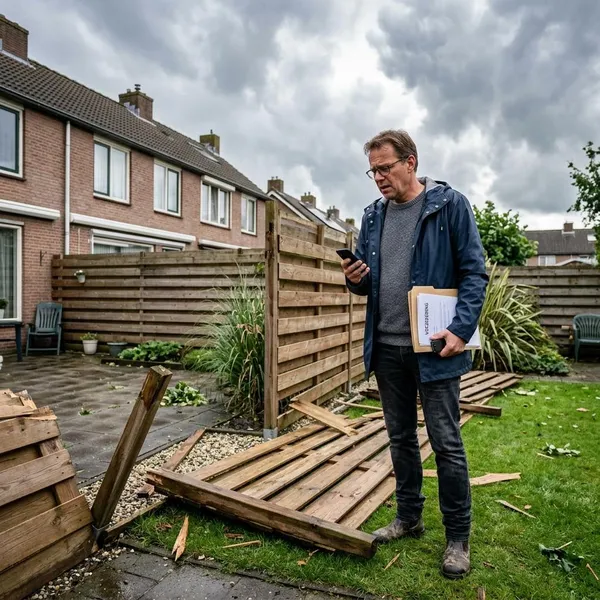
Ook als je schutting onder opstal valt, is niet elke schade automatisch verzekerd. Verzekeraars kijken vooral naar de oorzaak. Plotselinge en onverwachte schade maakt meestal meer kans dan schade die langzaam is ontstaan.
Stormschade valt vaak onder opstal
Waait je schutting om door zware storm, dan kan de opstalverzekering dekking bieden. Veel verzekeraars hanteren daarbij een minimale windkracht, vaak windkracht 7 of hoger, maar dat verschilt per polis.
- Maak foto’s van de omgewaaide schutting en de omgeving.
- Bewaar eventueel weerinformatie van die dag.
- Laat rotte of losse onderdelen niet verdwijnen voordat de schade is beoordeeld.
Was de schutting al slecht onderhouden, dan kan de verzekeraar de vergoeding beperken of afwijzen.
Brandschade is meestal verzekerd
Brandschade aan een vaste schutting is vaak verzekerd via de opstalverzekering. Denk aan brand door een vuurkorf, barbecue, vuurwerk of brand die vanaf een naastgelegen perceel overslaat.
Let wel op de omstandigheden. Als er sprake is van roekeloos gebruik, bijvoorbeeld een vuurkorf direct tegen een houten schutting, kan dat discussie opleveren. Foto’s, verklaringen en eventuele brandweerinformatie helpen bij de beoordeling.
Schade door aanrijding kan gedekt zijn
Rijdt iemand tegen je schutting aan, dan kan de schade soms via de aansprakelijkheidsverzekering van de veroorzaker lopen. Denk aan een automobilist, bezorger of aannemer die de erfafscheiding raakt.
Noteer in zo’n geval kenteken, naam, datum en contactgegevens. Meld de schade ook bij je eigen verzekeraar. Die kan aangeven of je via de opstalverzekering kunt claimen of dat de schade beter rechtstreeks op de veroorzaker wordt verhaald.
Vandalisme hangt af van je polis
Bij vandalisme zijn de verschillen tussen verzekeraars groter. Sommige polissen dekken opzettelijke vernieling aan vaste tuinonderdelen, andere zijn daar terughoudender in.
Doe bij moedwillige vernieling altijd aangifte en verzamel bewijs, zoals foto’s, camerabeelden of verklaringen van buren. Zonder duidelijke onderbouwing wordt een claim sneller lastig.
Praktische tips bij schade aan je schutting
Bij schade is het verleidelijk om direct te gaan opruimen of vervangen. Toch is het beter om eerst bewijs vast te leggen en de schade netjes te melden. Dat voorkomt gedoe achteraf.
Leg de schade meteen goed vast
Maak foto’s van dichtbij en van afstand. Laat zien welk deel kapot is, hoe de schutting stond en wat de vermoedelijke oorzaak is.
Noteer ook:
- datum en tijdstip van de schade;
- weersomstandigheden of andere oorzaak;
- contactgegevens van getuigen of veroorzaker;
- facturen van de schutting of eerdere reparaties, als je die hebt.
Voorkom vervolgschade, maar herstel niet te snel alles
Je mag en moet vaak redelijke maatregelen nemen om extra schade of gevaar te voorkomen. Zet losse delen veilig weg, stut een gevaarlijk paneel of span tijdelijk een deel af.
Vervang de hele schutting liever niet voordat je de schade hebt gemeld, tenzij dat echt noodzakelijk is. Overleg bij twijfel met de verzekeraar en bewaar bonnetjes van noodmaatregelen.
Controleer niet alleen de dekking, maar ook de vergoeding
Een schade kan verzekerd zijn en toch minder opleveren dan je verwacht. Dat komt door eigen risico, afschrijving, dagwaarde of omdat alleen herstel van het beschadigde deel wordt vergoed.
| Punt | Effect op je vergoeding |
|---|---|
| Eigen risico | Dit bedrag betaal je zelf, ook bij een geldige claim. |
| Leeftijd van de schutting | Een oudere schutting levert vaak een lagere vergoeding op. |
| Herstel of vervanging | Soms wordt alleen het beschadigde paneel vergoed, niet de hele erfafscheiding. |
| Onderhoudsstaat | Slecht onderhoud kan leiden tot korting of afwijzing. |
Waar let je op als je een nieuwe schutting kiest
Moet je de schutting vervangen, kijk dan verder dan de aanschafprijs. Een goedkope schutting kan duur uitpakken als hij snel scheef trekt, slecht tegen vocht kan of veel onderhoud vraagt.
- Materiaal: hout is warm en populair, maar vraagt onderhoud. Composiet is vaak onderhoudsarmer. Beton is stevig, maar zwaarder en duurder.
- Plaatsing: diepe en stevige palen maken veel verschil bij harde wind. Slechte montage is een zwakke plek bij stormschade.
- Onderhoud: behandel houten delen op tijd en controleer jaarlijks op rot, scheefstand en losse bevestiging.
- Erfgrens: staat de schutting op de erfgrens, maak dan duidelijke afspraken met de buren over kosten en onderhoud.
- Bewijs bewaren: bewaar facturen en foto’s van de plaatsing. Dat kan later helpen bij een schadeclaim.
Laat bij een gedeelde schutting afspraken bij voorkeur schriftelijk vastleggen. Dat hoeft niet ingewikkeld te zijn; een mail of appbericht met duidelijke kostenverdeling kan later al veel discussie voorkomen.
Conclusie
Een vaste schutting valt meestal niet onder de inboedelverzekering, maar eerder onder de opstalverzekering. Daarna bepaalt de oorzaak van de schade of je vergoeding krijgt. Storm, brand en aanrijding maken vaak meer kans dan houtrot, slijtage of achterstallig onderhoud. Controleer altijd je eigen polis, want juist bij tuinonderdelen verschillen de voorwaarden per verzekeraar.